任意整理とは
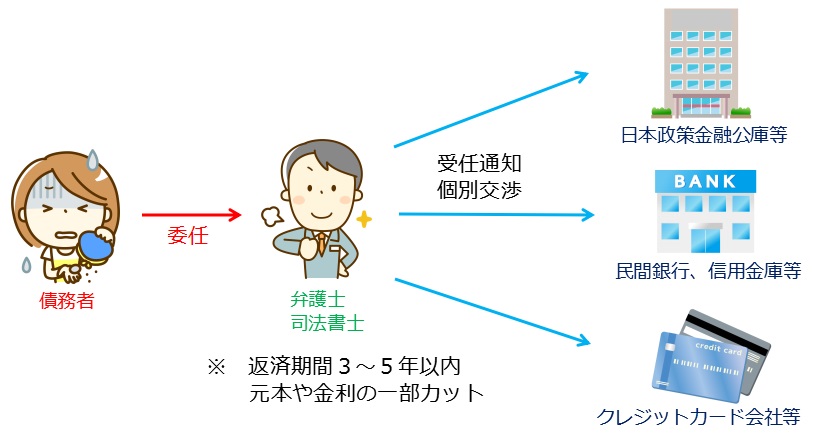
任意整理は裁判所の手続きを経ないで、依頼した弁護士あるいは司法書士(認定司法書士のみ)が債権者と交渉し、返済方法、将来金利や遅延損害金などを債務者(借入本人)が返済可能なラインで合意する方法です。
したがって、債務を0にすることはできません。まだ返済能力のある債務者がとる方法と言えます。また、住宅ローンやカーローンを任意整理の対象から外せば、住宅や車を手元に残すことも可能です。
出資法では金融業者の上限金利は20%ですが、2010年6月の改正前は上限金利29.2%で借入れし返済を続けられてきた債務者がおられます。
いわゆるグレーゾーン金利での債務者です。この場合、利息制限法での金利15.0%〜20.0%(借入金額により異なります)との差額を計算して元本を減らすことが可能です。
依頼するのは弁護士あるいは司法書士(認定司法書士のみ)になります。弁護士の場合は債権額の制限がありませんので、債権者ごとの債権額がどれだけ大きくても交渉が可能です。
一方、司法書士(認定司法書士のみ)の場合、債権者ごとの債権額の元本が140万円以下という制限があり、それ以上の債権元本を有する債権者とは交渉できません。
ただし元本が140万円以下なら、金利や損害金等含めて債権総額が140万円超でも交渉可能です。
弁護士あるいは司法書士(認定司法書士のみ)に依頼すると「受任通知」を債権者に送りますので、債権者から債務者への取り立てが止まり、ご家族がおられる方も安心です。
返済は通常3〜5年以内に完済しなければなりません。その返済は依頼する弁護士あるいは司法書士(認定司法書士のみ)に毎月一定の金額をしていくことになります。
万一、遅延した場合は任意整理の合意が解除される場合もありますので注意が必要です。
なお、任意整理をする債権者からは、債務者の個人信用情報に返済遅延の情報が登録されますので、完済後少なくとも5年は新たにクレジットカードを作ったりはできません。
任意整理は家族に秘密で手続き可能!結論とバレにくい理由
「家族にバレずに借金をなんとかしたい」とお悩みされご心労をなさっていること良くわかります。ご家族が大切だからこそ心配をかけたくないとお考えでしょう。
ここでは、できるだけバレにくい方法をお伝えしますね。
任意整理は債務整理の中で最も家族にバレにくい手続きです。もちろん会社にもバレにくい手続きです。
任意整理がバレにくい3つの理由
- 裁判所を通さない。官報に名前が載らないので会社や家族、知り合いにバレにくい。
- 債権者からの連絡や郵送物はすべて弁護士・司法書士事務所が窓口になり、家に届かない。
- 整理するクレジットカード・ローンカード(対象とする借入)を選べる。
手続き中に家族にバレる「3つのうっかり原因」と対策
法律事務所からの郵便物や電話で見つかる。
【対策】郵便物を「事務所留め」「個人名発送」に指定。または、発送元名なしか個人名で送付してくれるように頼んでおく。電話連絡の時間を指定しておく。
返済滞納で自宅に催促状が届く
【対策】受任通知が出れば即座に催促は止まるため、滞納する前に早めに相談する。
クレジットカードが突然使えなくなる
【対策】家族カードやETCカードの影響を事前に把握しておく(デビットカードやプリペイドで代替する)。
任意整理後の生活での注意点
ブラックリスト(個人信用情報)への登録影響
新規のローン契約やクレジットカード作成が最低5年~程度できなくなります。
デビットカードを作るなどで対応しましょう。
家族が保証人になっている借金は除外する
保証人付きの借金を任意整理すると保証人に請求がいくため、その業者だけ任意整理の対象外にする(任意整理ならではの強み)。
家族に内緒で任意整理を進める5つのステップ
- 無料相談(電話・メール・LINE)
- 弁護士・司法書士との面談・受任契約(※ここで家族に秘密にしたい旨をしっかり伝える)
- 受任通知の送付(即日で給料催促・督促がストップ)
- 和解交渉(利息カット・分割支払いの合意)
- 返済開始(事務所の専用口座へ振り込み等で管理)