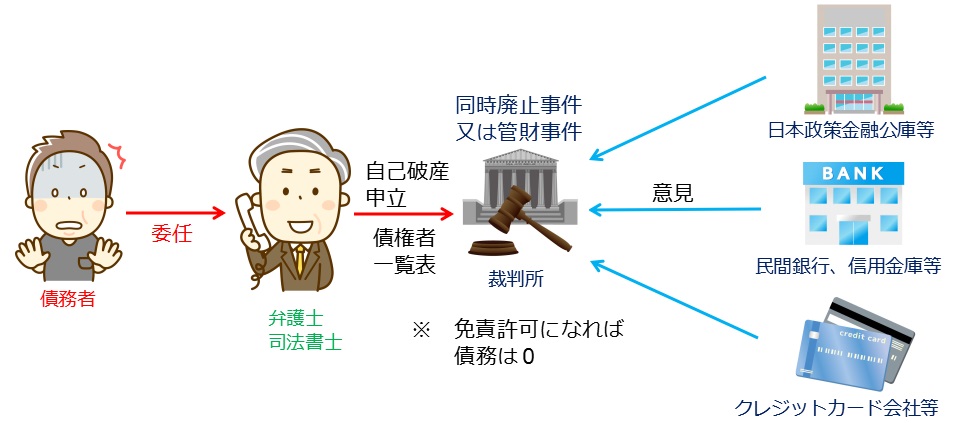
任意整理と異なり、裁判所の手続きを経て、依頼した弁護士または司法書士(認定司法書士のみ)が裁判所に自己破産の申立てをし、免責されると債務を0にすることができる唯一の方法です。
ただし、税金や養育費などは免責対象にはならないので、返済しなければなりません。
返済余力がなく、安定した収入のない、あっても返済は厳しい債務者がとる方法と言えます。
現金99万円以下や財産20万円以下は手元に残すことができますが、住宅を手元に残すことはできません。
弁護士あるいは司法書士(認定司法書士のみ)に依頼すると受任通知を債権者に送りますので、債権者からの債務者への取立てがストップします。家族がおられる方も安心です。
また免責決定まで返済を止めることができます。ただし、破産決定がされても全員が債務の免責決定を受けられるわけではありません。
免責はほとんどの場合は許可されますが、ギャンブルや投資での借金の場合や財産を隠していた場合などは、裁判官の裁量により免責を許可するかどうかが決められます。
自己破産手続きには、同時廃止事件と管財事件の2種類があります。
自己破産は家族や職場に知られないか
自己破産は裁判所を通しますので、官報に氏名・住所が掲載されます。
また、破産決定から免責までの間に就業できない仕事があります。警備員、宅地建物取引士、保険募集人などです。
官報を一般個人で日常に読んでいる方は少ないでしょうから、知り合いに知られることは少ないでしょう。職場も金融機関等以外では知られない方が普通でしょう。
しかし、上記の制限される職業の方は、その職務を黙って続けてバレた場合、法的責任問題に成り得ます。自己破産をすると決めた場合、退職する覚悟も必要です。
同時廃止事件
持家や高額な財産などの債権者に配当すべき財産を所有していない場合は、破産開始決定と破産手続廃止を同時に行います。
これにより、裁判のスピードを上げることができます。免責の決定がその数ヶ月後にされれば、破産手続きは完了し債務は0となります。
管財事件
持家や高額な財産などの債権者に配当すべき財産を所有している場合は、裁判所より破産管財人(弁護士)が選任されて財産処分し配当計画を立てることになりますので、同時廃止事件に比べて時間と費用がかかります。
また、会社を経営されている債務者が自己と会社の両方とも破産手続きを進める場合、会社は小さい規模のものでも法人であれば管財事件となります。
なお、債権者からは、債務者の個人信用情報に破産の情報が登録されますので、完済後5年間は新たにクレジットカードを作ったりはできません。
官報にも破産者として掲載されますので、銀行からの借入は8年間は難しいでしょう。
これは個人再生と同じで、債務を0にできる点では自己破産の方が返済が残らず免責後の生活の立て直しがし易いのですが、持家を手放したくない、保証人に少しでも迷惑をかけたくないという場合(債権者は両方に請求でき、両方で返済する)は個人再生を選択することになるでしょう。
身分証明書に破産者と記載されますので、免責されて復権を得るまでは警備員や保険代理人、資格を必要とする仕事などの一部職業に就くことができません。
自己破産の手続き
- 破産の申立ては原則として債務者(あなた)の住所地を管轄する地方裁判所になります。
- 破産や免責に関して裁判所や破産管財人が行う調査に協力して,必要な説明等をする義務が生じます。
- 裁判所の許可を得なければ住居所等を移転することができなくなることがあります。
- 郵便物を破産管財人に転送する措置がとられることがあります。
- 破産者になっても選挙権や被選挙権を失うことはありません。
- 破産者であることが戸籍や住民票に記載されることはありません。
- 資格(警備員、宅建士、生命保険募集人など)が必要な仕事に一時的に就けなくなります。
参考:「自己破産の申立てをされる方のために」裁判所サイト