個人再生とは
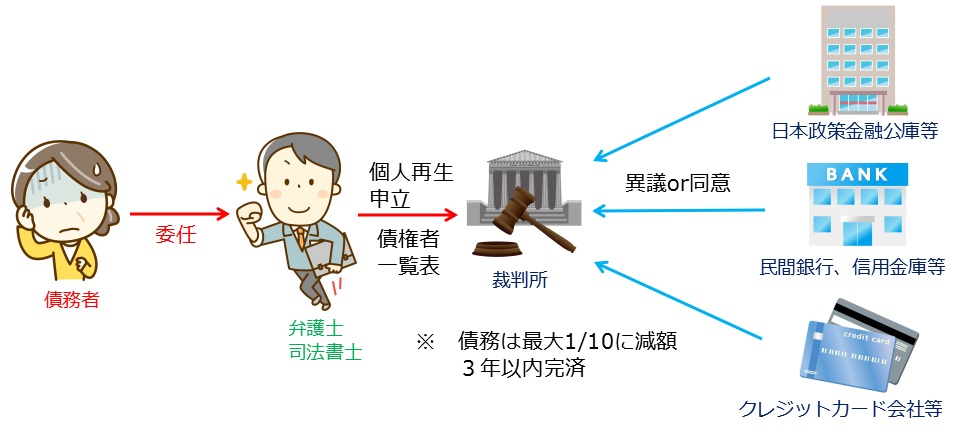
任意整理と異なり、裁判所の手続きを経て、依頼した弁護士または司法書士(認定司法書士のみ)が裁判所に個人再生の申立てをし、認可されると債務が最大10分の1に減額される方法です。
したがって、債務を0にすることはできません。まだ返済能力はあるが、任意整理の返済では厳しい債務者がとる方法と言えます。
また、住宅ローン特則を付ければ、住宅を手元に残すことも可能です。任意整理と異なり、全ての債権者に対して返済を行うことになります。
弁護士あるいは司法書士(認定司法書士のみ)に依頼すると受任通知を債権者に送りますので、債権者からの債務者への取立てがストップし、家族がおられる方も安心です。
返済は通常3年以内に完済しなければなりません。その返済は依頼する弁護士あるいは司法書士(認定司法書士のみ)に毎月一定の金額をしていくことになります。
万一、遅延した場合でも、返済金額の4分の3以上を既に返済し、一定の条件を満たしていれば、残りの債務の免除を受けることができます。(ハードシップ免責)
ハードシップ免責を受けられず、返済がどうしても難しい場合には、自己破産を検討することになります。
なお、債権者からは、債務者の個人信用情報に返済遅延と個人再生の情報が登録されますので、完済後5年間は新たにクレジットカードを作ったりはできません。
官報にも個人再生者として掲載されますので、銀行からの借入は8年間は難しいでしょう。
返済を原則3年以内にするという再生計画を立て(特別な事情の場合は5年を超えない範囲)、債権者の意見を聞き、裁判所が認可する手続きになります。
個人再生は家族や職場に知られずにできるか
個人再生は裁判所を通して債務整理しますので、官報に氏名・住所が掲載されます。
その点が任意整理より知られる危険性が高いわけです。
実際は官報を日常読む方は個人ではほとんどいないでしょうし、会社でも金融機関等以外では知られない方が普通でしょう。
個人再生のメリット
借金の総額を大幅に圧縮
債務の規模に応じて、借金を原則として約5分の1から10分の1程度(最低100万円)まで減額できます。減額された金額を原則3年間で分割返済します。
マイホームを残せる(住宅資金特別条項)
「住宅ローン特則」を利用することで、住宅ローン以外の借金を整理しつつ、自宅(マイホーム)を手放さずに住み続けることができます。
財産の処分が原則不要
自己破産のように、車や一定以上の資産を強制的に処分されることがありません(※ただし、清算価値保障原則により、保有する資産の総額以上の金額は返済する必要があります)。
職業・資格の制限がない
自己破産で生じるような資格制限(警備員、宅地建物取引士、生命保険募集人などの仕事に一時的につけなくなる制限)がありません。
個人再生は2種類あり、小規模個人再生と給与所得者等再生に分けられます。
小規模個人再生
債務総額が5,000万円以下(住宅ローンを除く)、将来にわたり継続収入の見込みがあることが条件となります。
また、裁判所は債権者が弁済計画に反対するかどうかについて投票をしてもらう方法で確認し、人数で半分以上又は金額で半額以上の債権者が反対した場合には、再生計画は認められないことになります。
最低弁済額は、自分の財産を全て処分した場合に得られる金額と負債総額に応じた一定の金額のうちのどちらか高い金額になります。
負債総額に応じた一定の金額
100万円未満の場合: 負債額全部
100万円以上500万円以下の場合: 100万円
500万円超え1,500万円以下の場合: 負債総額の5分の1
1,500万円超え3,000万円以下の場合: 300万円
3,000万円を超え5,000万円以下の場合: 負債総額の10分の1
法人経営者等で、債務総額が5,000万円を超えている場合、個人再生はできません。
しかし、経営している会社とともに民事再生の申立てをすることは可能です。民事再生については「法人の債務整理」で解説します。
給与所得者等再生
小規模個人再生の条件に加えて、給与収入などで安定した金額の収入があることも条件となります。
なお、債権者の投票は求められず、意見を聞いた上で、裁判所は再生計画を認めることになります。
最低限返済しなければならない金額は、自分の可処分所得額(自分の収入の合計額から税金や生活費用として必要と認められた政令で定めた費用を控除した残額)の2年分の金額と、自分の財産を全て処分した場合に得られる金額と、負債総額に応じた一定の金額(小規模個人再生と同じ)の3つのうちの一番高い金額になります。
個人再生の費用
個人の債務整理の中で、実は個人再生は最も費用がかかる方法です。
任意整理は裁判費用がかからないし、自己破産も残債の返済計画を立てる必要もないのですが、個人再生は最も手間がかかる整理方法なのです。
ただし、自己破産の免責事由にならないギャンブルなどの借金についても個人再生では交渉できますし、持ち家や自家用車を残したい場合などの対応もできるというメリットがあります。
なお、裁判所を通すので、官報に掲載されます。任意整理より他に知られるリスクはあります。